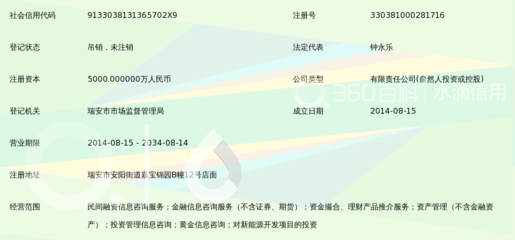
阜阳百万民间借贷纠纷缠讼多年 民间融资信息服务的风险警示与反思
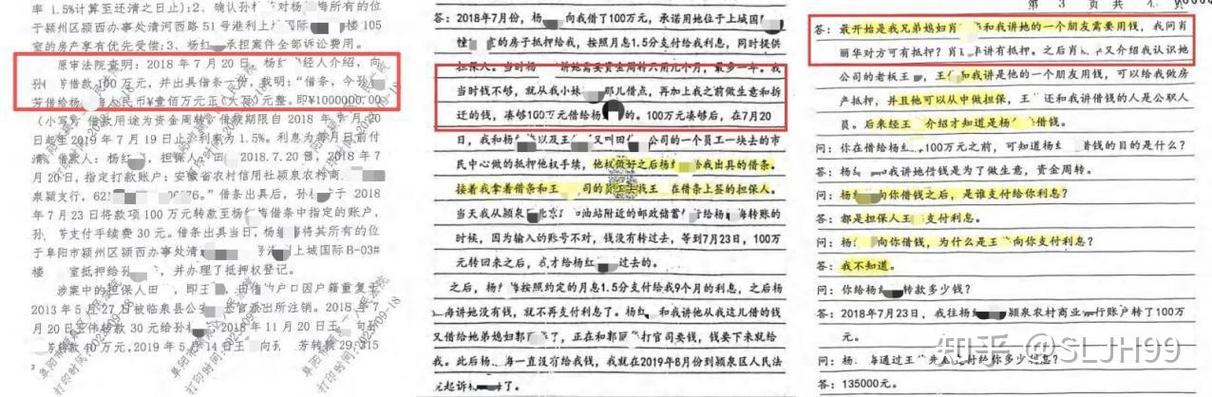
阜阳市一位市民因涉及百万元民间借贷纠纷,历经多年诉讼,引发社会广泛关注。该案不仅暴露出民间融资活动中潜藏的法律风险,也再次将民间融资信息服务行业的规范问题推至舆论前沿。
案件回顾:百万借贷的由来
据相关报道,本案当事人通过当地一家民间融资信息服务机构撮合,与借款人达成百万级别的借贷协议。起初,双方约定利息与还款期限,然而借款到期后,借款人未能如约偿还,出借人遂提起诉讼。由于案件涉及金额较大、证据链条复杂,且当事人对合同效力、利息计算、中介责任等问题存在较大争议,诉讼进程一波三折,历经多年仍未彻底了结。
民间融资信息服务:便利与风险并存
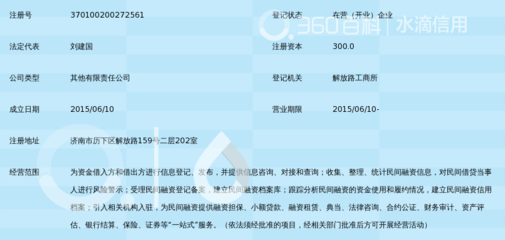
民间融资信息服务机构,通常以“信息中介”的身份为借贷双方牵线搭桥,提供资信评估、合同拟定、风险提示等服务。这类机构在一定程度上缓解了中小企业及个人融资难的问题,提高了资金匹配效率。由于行业准入门槛低、监管标准不统一,部分机构在操作中偏离信息中介定位,变相吸储、违规担保、虚假宣传等现象时有发生。
在本案中,争议焦点之一便是该信息服务机构是否尽到了审慎审核与充分披露义务。若机构未能核实借款人的真实还款能力,或隐瞒了关键风险信息,则可能需承担相应的法律责任。这也提醒公众,在借助民间融资信息服务时,不能仅凭机构背书就放松警惕。
多年诉讼背后的法律难点
民间借贷纠纷诉讼往往面临几大难点:其一,证据收集困难——借贷合意、款项交付、利息约定等事实常因缺乏规范书面合同或转账凭证而难以认定;其二,利息保护上限的适用——根据最新司法解释,超出法定上限的利息部分不受法律保护,但实践中如何计算、是否涉及“砍头息”等衍变形式,争议频发;其三,中介责任界定模糊——信息服务机构的义务边界在法律上尚不够清晰,导致出借人维权时容易陷入“追债无门”的困境。
反思与建议
这起阜阳市民的百万借贷纠纷,为民间融资参与各方敲响了警钟。
对出借人而言,应增强风险意识,不盲目追求高息,务必签订规范合同、保留完整转账记录,并审慎评估借款人的信用状况。
对民间融资信息服务机构而言,应坚守信息中介本质,杜绝为追求佣金而淡化风险提示,甚至参与违规操作。机构须建立严格的借款人审核机制,并做好全程留痕,以备日后举证之需。
对监管部门而言,应进一步细化民间融资信息服务的准入、运营及退出规则,明确其法律责任,同时加大对非法集资、高利转贷等行为的打击力度,净化市场环境。
民间融资是正规金融体系的有益补充,但其健康发展离不开法治的护航。唯有参与各方各守其位、各尽其责,才能减少类似多年缠讼的悲剧,让民间资本真正服务于实体经济。
如若转载,请注明出处:http://www.pp-fa.com/product/40.html
更新时间:2026-10-03 06:24:09